Molte famiglie oggi hanno la percezione di essere finanziariamente solide con una casa di proprietà, un buon livello di risparmi, l’assenza di debiti rilevanti.
È una sensazione comprensibile: rispetto a molti contesti, si tratta di una posizione oggettivamente stabile. Eppure, questa percezione spesso si basa su una valutazione qualitativa, non quantitativa.
Il retropensiero potrebbe essere:
“abbiamo una buona liquidità”;
“possiamo gestire eventuali imprevisti”;
“riusciremo a sostenere i figli negli studi”;
“nel frattempo magari metteremo qualcosa da parte anche per la pensione”.
Fino a quando questi obiettivi restano generici, tutto sembra sostenibile.
Il punto critico emerge quando si prova a trasformarli in numeri.
Un esempio concreto
Prendiamo una situazione tipo:
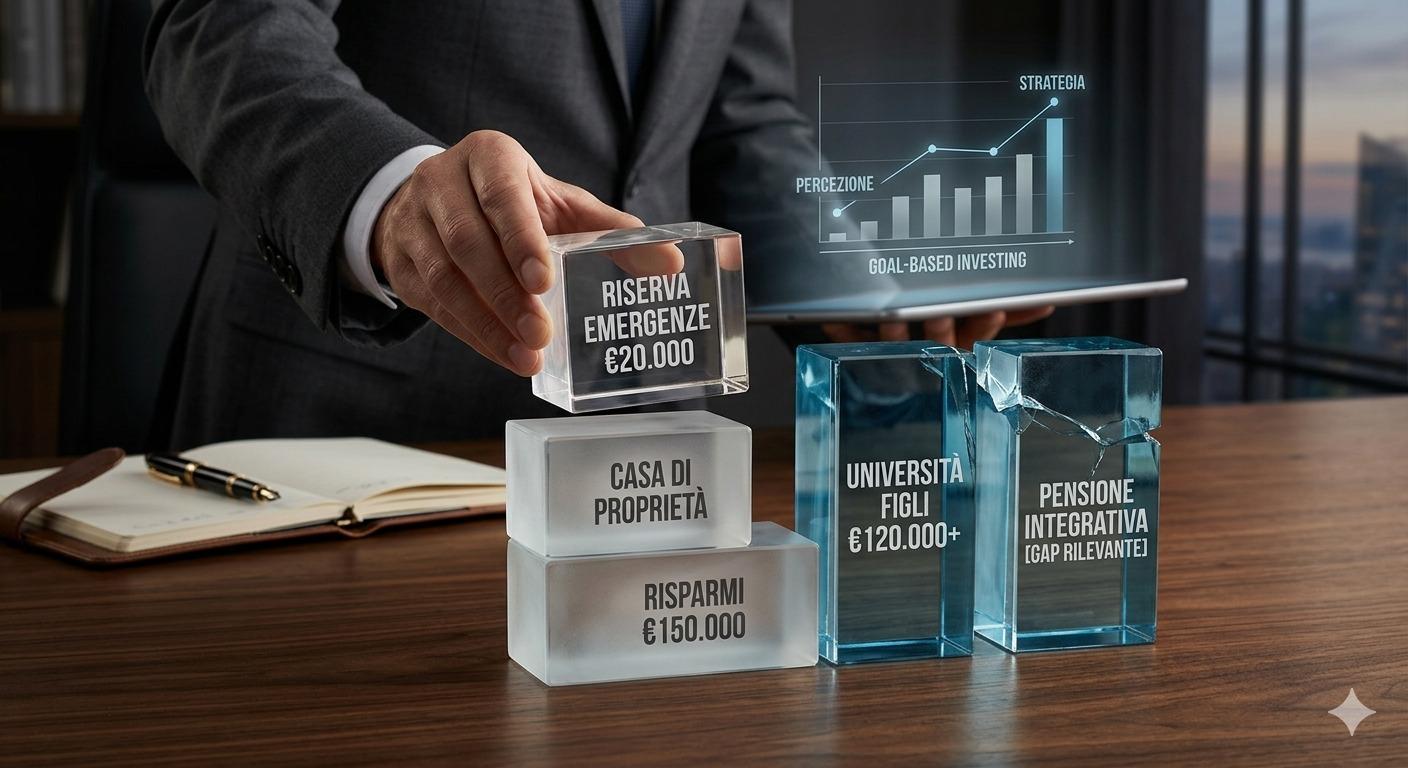
casa di proprietà, due figli piccoli e 150.000 euro di risparmi.
La percezione è quella di una buona solidità: una riserva per gli imprevisti, la possibilità di sostenere l’università dei figli e magari qualcosa da destinare alla pensione integrativa.
Però quando si stabiliscono degli obiettivi, emergono rapidamente alcune tensioni.
Il primo passo: la riserva per imprevisti
Anche mantenendo un approccio non particolarmente prudente, è ragionevole destinare circa 20.000 euro a fondo emergenze. Tutto questo porta il capitale realmente disponibile a 130.000 euro.
Il punto più sottovalutato: l’università dei figli
Il costo dell’università fuori sede è spesso percepito in modo impreciso.
Senza fare ipotesi estreme, una stima realistica per un figlio può includere:
circa 500 euro al mese per una stanza → 6.000 euro annui;
5.000–6.000 euro di spese di vita (vitto, trasporti, materiale);
1.500–2.000 euro tra tasse universitarie e costi accessori;
Si arriva facilmente a un costo complessivo di 13.000–15.000 euro l’anno.
Su un ciclo di studi, questo significa:
oltre 60.000 euro per un figlio;
Quindi per due figli, anche considerando una parziale sovrapposizione, il fabbisogno complessivo può superare i 120.000 euro.
La realtà che emerge
A questo punto diventa evidente che:
gran parte del patrimonio verrebbe assorbita da un unico obiettivo.
le risorse residue sarebbero molto limitate e soprattutto, tema spesso rimandato, resterebbe scoperta un’area centrale: l’integrazione pensionistica.
Dove nasce il problema?
Il problema non è necessariamente la mancanza di risorse ma l’assenza di una visione integrata.
Quando gli obiettivi vengono considerati separatamente, ciascuno appare sostenibile. Se vengono messi insieme, emergono inevitabilmente: vincoli, priorità
e, in molti casi, gap significativi.
Il ruolo del goal-based investing
È proprio qui che il goal-based investing diventa uno strumento fondamentale.
Non parte dai prodotti o dai rendimenti attesi, ma dagli obiettivi di vita. Li rende espliciti, li quantifica e li mette in relazione tra loro.
Questo permette di far emergere tre elementi chiave:
le priorità reali → che cosa viene prima e ciò che può essere eventualmente ridimensionato;
i fabbisogni concreti → quanto serve davvero per ogni obiettivo;
gli eventuali squilibri → dove le risorse non sono sufficienti.
E soprattutto aumenta la consapevolezza: solo infatti quando gli obiettivi sono tradotti in numeri, diventa evidente se la situazione è davvero sostenibile o se lo è solo in apparenza.
Dal senso di sicurezza alla pianificazione consapevole
Senza questo passaggio, il rischio è quello di basarsi su una sensazione di tranquillità che i numeri, semplicemente, non confermano.
Al contrario, una pianificazione costruita per obiettivi permette di prendere decisioni più coerenti, anticipare eventuali criticità e allocare le risorse in modo più efficace nel tempo, facendole lavorare al meglio in base agli orizzonti temporali di ciascun progetto di vita.
Non è un esercizio teorico: è il passaggio che trasforma una percezione di solidità in una strategia realmente sostenibile.