“Meglio un uovo oggi che una gallina domani”? Non sempre è così, soprattutto in materia di investimenti finanziari. In un mondo pieno di incertezze e, almeno per il nostro Paese, con prospettive economiche tutt’altro che floride, capire e sfruttare l’interesse composto (principio che Albert Einstein definì come l’ottava meraviglia del mondo) costituisce uno tra gli elementi preziosi e determinanti per far crescere in modo esponenziale i tuoi risparmi nel tempo.
Pertanto, dopo aver creato una Riserva per gli Imprevisti l’obiettivo principale è utilizzare strategie di pianificazione finanziaria e investimento per far crescere il patrimonio nel lungo termine, soddisfare, con maggiore serenità, i bisogni futuri e raggiungere gli obiettivi di vita che ti stanno a cuore.
Per prima cosa è bene aver chiaro in mente che i guadagni facili e immediati sono un’illusione. La crescita, infatti, richiede tempo, dedizione e costanza.
La buona notizia, però, è che esistono scelte intelligenti che, se fatte oggi, possono trasformare il tuo domani. Ed è proprio qui che entra in gioco l’interesse composto, un concetto finanziario fondamentale, spesso sottovalutato.
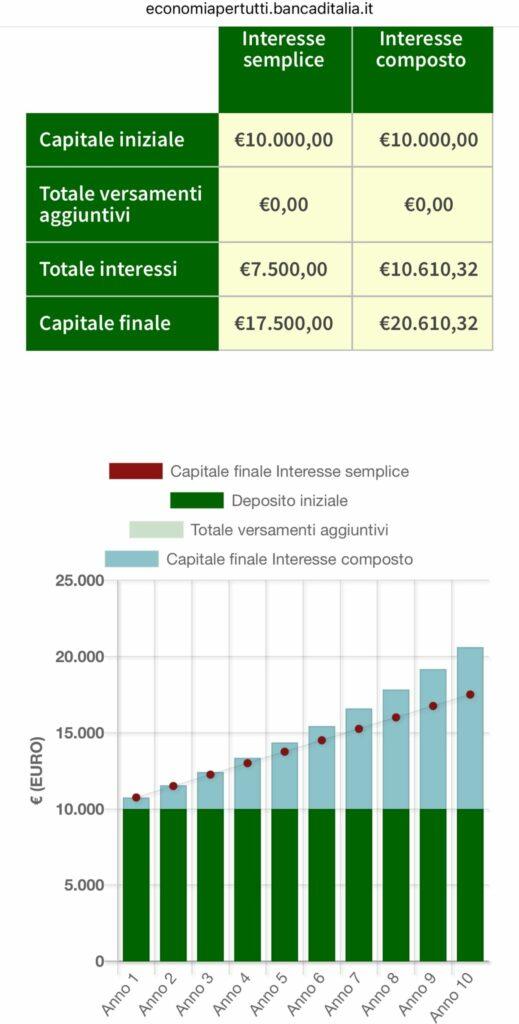
Per spiegarmi meglio, immagina di investire 10.000 euro con un rendimento annuo del 7,5% e di utilizzare strumenti ad accumulo dei proventi.
Il primo anno guadagneresti 750 euro, quindi il totale diventerebbe 10.750 euro. Ma il secondo anno il 7,5% si calcolerebbe su 10.750 euro, non più sui 10.000 iniziali: è come se l’albero fosse cresciuto e produrrebbe più frutti. Il rendimento salirebbe a 806,25 euro, portando il totale a 11.556,25 euro. L’anno dopo, l’interesse sarebbe calcolato su 11.556,25 euro e sarebbe pari a 866 euro, e così via.
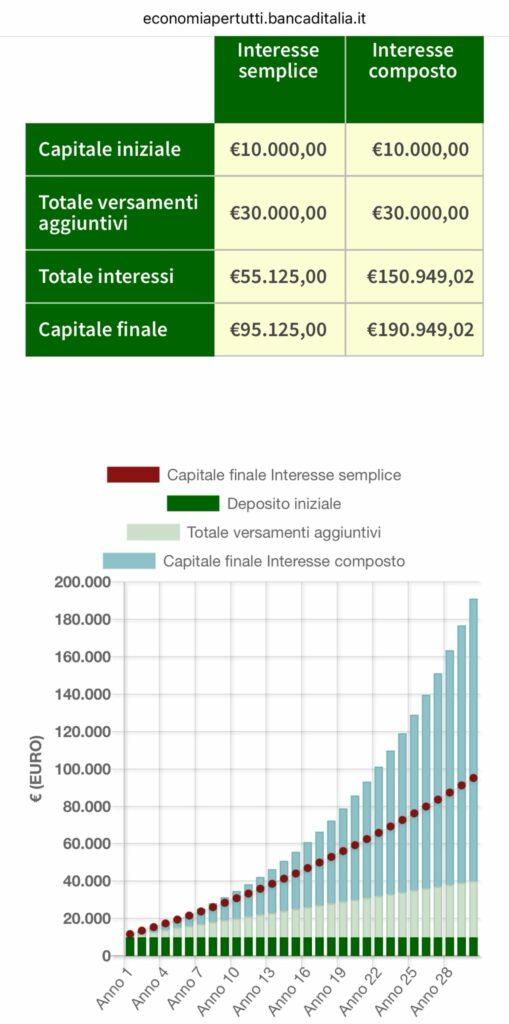
In questo modo, i guadagni crescerebbero progressivamente: non solo di 750 euro ogni anno (regime di interesse semplice) ma sempre più, perché gli interessi si “accumulano” nel capitale. È come una palla di neve che rotola giù per una collina: più rotola, più diventa grande e veloce.
Ad esempio, dopo 10 anni il tuo investimento iniziale non sarebbe pari a17.500 euro (capitale iniziale +750 euro per 10 anni) ma sarebbe raddoppiato a 20.600 euro grazie proprio all’effetto dell’interesse su interesse (regime di interesse composto).
Immagina adesso di avere 35 anni e di aggiungere ai 10.000 euro iniziali ogni anno 1.000 euro per 30 anni: con un versamento complessivo di 40.000 euro (10.000 euro+ 30.000 euro spalmati nei 30 anni) ad un tasso del 7,5% annuo otterresti una crescita esponenziale con un capitale finale di 190.949 euro.
Il capitale finale sarebbe come un grande albero che offre ombra e frutti che potresti utilizzare per realizzare alcuni progetti di vita o come solida base per colmare il gap pensionistico.
La domanda che sorge spontanea è: perché non tutti sfruttano questo meccanismo?
Le motivazioni principali sono 3:
- Una cultura finanziaria inadeguata;
- La mancanza di un Consulente Finanziario che li guidi, con metodo e disciplina, durante il percorso ogni qualvolta saranno tentati per qualsiasi legittima ragione di interrompere il cammino;
- La preferenza tutta italiana di preferire strumenti a stacco cedola e/o dividendi anche se non si hanno reali esigenze di entrata periodica e senza reinvestimento dei proventi. Potremmo affermare quindi che il detto “Meglio un uovo oggi che una gallina domani” non sempre è una scelta vincente.
N.B. Se hai invece necessità di incassare cedole e dividendi perché rispondono ad uno specifico obiettivo di vita (ad esempio per integrare la pensione o il reddito, per pagare la retta dell’asilo o per far fronte ad un impegno finanziario come la rata di un mutuo o di un finanziamento) non hai altra scelta che optare per strumenti finanziari a distribuzione dei proventi.
In conclusione, se vuoi vedere crescere i tuoi risparmi:
- Non occorrono bacchette magiche, guri finanziari, o prevedere il futuro provando ad indovinare quali saranno le prossime Amazon o Apple;
- Occorre pianificare con attenzione e prendere delle decisioni finanziarie informate e lungimiranti;
- Investire con pazienza e metodo, supportato da un consulente finanziario, significa mettere il denaro a lavorare per te, investendo nei mercati finanziari globali e sfruttando, in base al proprio profilo di investimento, il potere dell’interesse composto.
AVVERTENZE: le informazioni fornite non devono essere interpretate come consigli personalizzati.