Dopo la Storia di Giulia, Marco e Massimiliano ho ricevuto parecchie domande di approfondimento e richieste di consigli pratici alle quali proverò a rispondere con questo articolo.
Che cos’è una Riserva per gli Imprevisti o Fondo per le Emergenze?
Una Riserva per gli Imprevisti, definita pure “Fondo per le Emergenze”, è una somma di denaro che ti permette di fronteggiare gli imprevisti della vita.
Nessuno di noi, infatti, è in grado di prevedere il futuro.
La sfera di cristallo purtroppo esiste soltanto nelle fiabe che leggo ai miei figli la sera prima di addormentarsi. Così, quando un evento inaspettato entra prepotentemente nella vita, è facile cadere nel panico in quanto esso tende a destabilizzare l’andamento regolare della nostra esistenza.
Ma che cos’è un “evento inaspettato”?
Un evento inaspettato è una circostanza fortuita che tende a disorientare lo sfortunato che la vive. Per rendere meglio l’idea ti faccio un elenco di alcune di queste circostanze, dalla più banale alla più grave:
- la rottura improvvisa della lavatrice o dello smartphone che comporta un’uscita di denaro non messa nel conto;
- il tuo cane ha bisogno di cure mediche importanti e devi pagare le spese veterinarie;
- la perdita del posto di lavoro che ridimensiona notevolmente il reddito complessivo della famiglia.
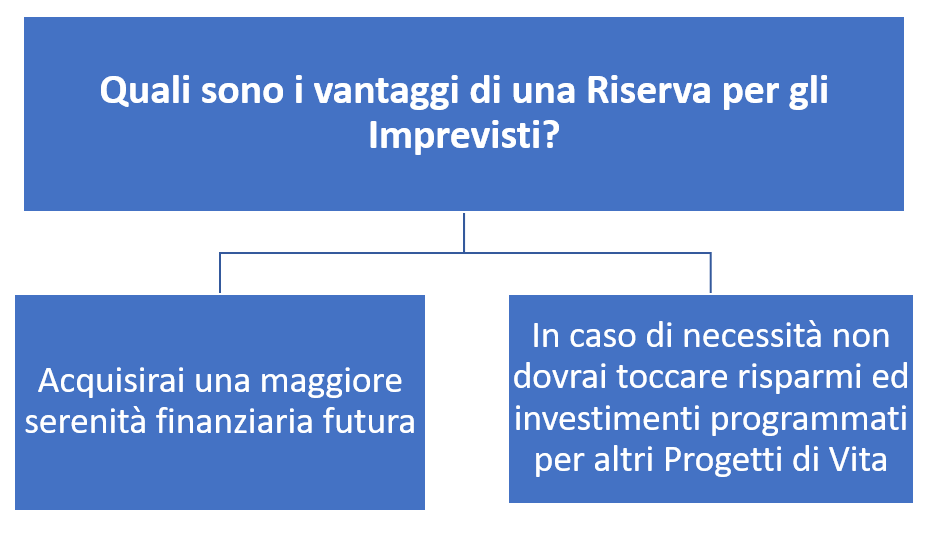
Quali sono i vantaggi connessi ad una riserva per gli imprevisti?
Il primo grande beneficio che puoi ricevere da una Riserva per gli Imprevisti è l’acquisizione di una maggiore serenità finanziaria futura.
In questo modo, nei casi di emergenze o imprevisti, le tue finanze non saranno un’ulteriore causa di stress e non ti discosteranno dagli obiettivi di vita che avevi programmato.
Una Riserva per gli Imprevisti, dunque, ti permette di evitare di attingere da altri salvadanai come quelli creati per i Piani d’Investimento che perseguono dei progetti di vita per te importanti. Potrai, per esempio, continuare ad assicurare ai tuoi figli studi universitari validi, crearti una pensione integrativa per poter mantenere un tenore di vita stabile durante l’età della seconda giovinezza, incrementare il capitale per l’acquisto di una residenza estiva, e così via.
Ipotizziamo che all’improvviso la tua lavatrice smetta di funzionare a causa di un guasto inaspettato e sopraggiunto prima del tempo. Grazie ai fondi di una Riserva per gli Imprevisti, appositamente creata, non dovrai usufruire del denaro che avevi messo da parte o investito per gli studi dei tuoi figli. In altre parole, non dovrai assolutamente toccare i risparmi accumulati e investiti per altri scopi!
A quanto dovrebbe ammontare un’adeguata Riserva per gli Imprevisti?
Quanto dovresti mettere da parte per garantirti un’adeguata Riserva per gli Imprevisti?
Secondo gli esperti, l’ammontare ideale di un fondo di emergenza dovrebbe coprire dai tre ai sei mesi delle tue spese fisse mensili (compresi il mutuo o l’affitto, l’assicurazione, le bollette del gas e dell’elettricità, il cibo, il carburante,etc).
Alcuni scelgono di includere nel Fondo di Emergenza anche le loro spese variabili che, effettivamente, in casi di estrema necessità potrebbero essere ridotte o addirittura eliminate (costi per la palestra, abbigliamento, budget per le uscite serali e l’intrattenimento in generale, etc.)
Ad ogni modo per coloro che svolgono un lavoro con un reddito variabile (ad esempio i lavoratori autonomi) è consigliato avere una riserva per gli imprevisti un po’ più ampia che sia pari alla somma di 6 mesi di spese fisse mensili. Per coloro i quali abbiano, invece, delle entrate più o meno costanti e regolari (ad esempio dipendenti e pensionati) può essere sufficiente una somma pari a 3 mesi di spese fisse mensili.
È utile avere una Riserva per le Emergenze superiore agli importi consigliati? Quali sono gli eventuali svantaggi?
Destinare una somma di denaro eccessiva ad una Riserva per gli Imprevisti non è assolutamente una buona idea. Il motivo principale è molto semplice e risiede nella considerazione che tale importo dovrebbe essere messo nelle condizioni di lavorare per Te, di produrre ricchezza. In altre parole, una somma eccessiva relegata in una Riserva per gli Imprevisti impedirebbe ai tuoi risparmi di generare un rendimento precludendoti la possibilità di investire e realizzare prima i tuoi Progetti di Vita.
Lasciare, quindi, una somma eccessiva sul conto o su strumenti di breve termine rispetto alle ipotetiche necessità per gli imprevisti è svantaggioso. Questa soluzione non tiene conto degli effetti “erosivi” dell’ Inflazione. La svalutazione del denaro, come ho sottolineato in un precedente articolo, è come un topolino che rosicchia i tuoi risparmi e ti allontana dai tuoi progetti di Vita.
Come si può creare una riserva per gli imprevisti?
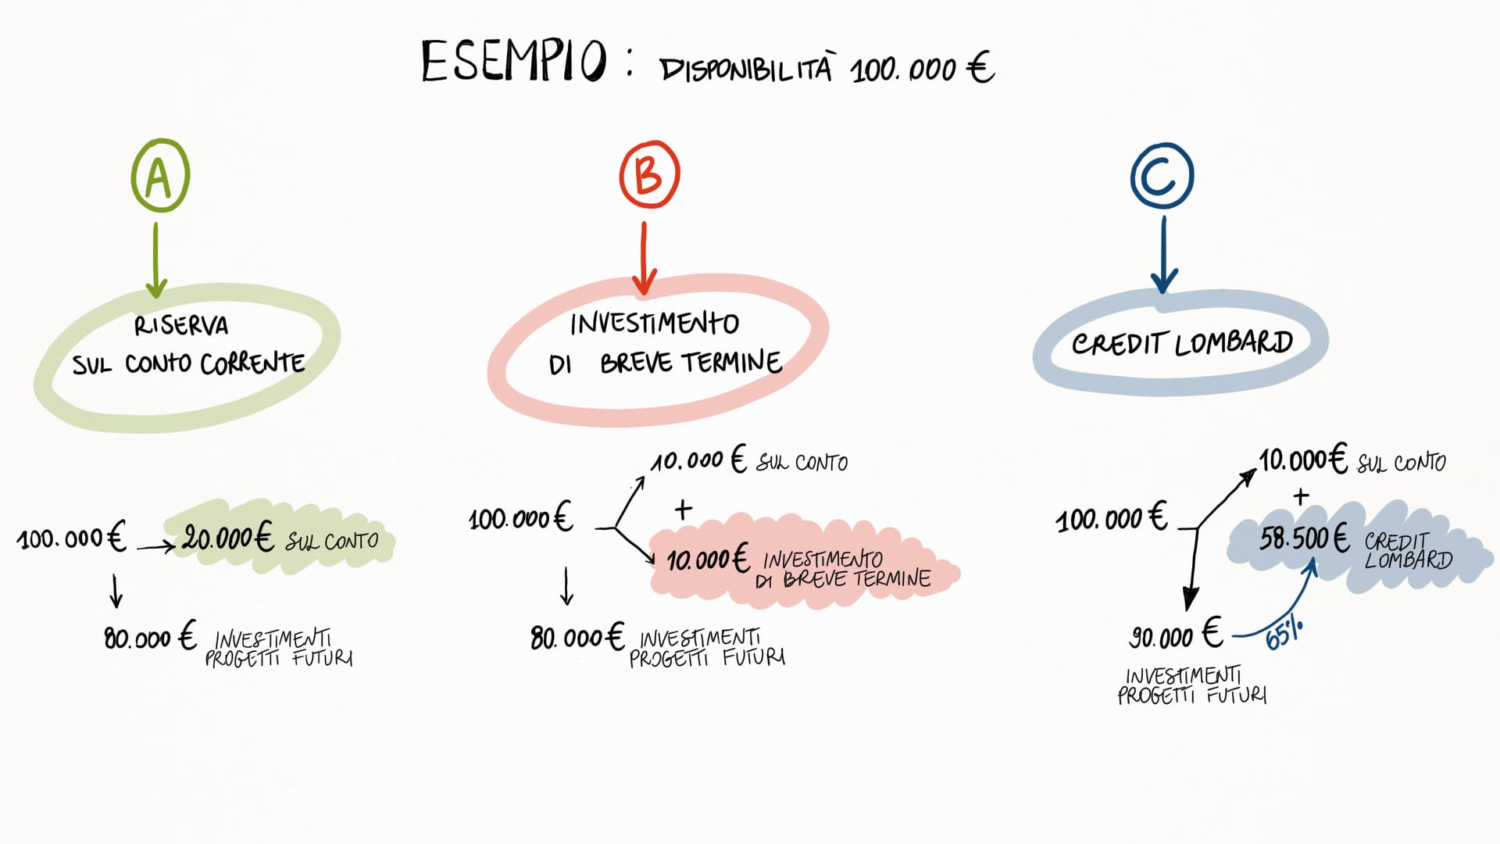
Le soluzioni più comuni per creare e detenere una Riserva per gli Imprevisti sono 3:
1. Riserva sul Conto Corrente:
oltre ad essere uno strumento ideale per la gestione dei quotidiani flussi di cassa, il conto corrente può anche essere considerato un salvadanaio da cui attingere per il sostegno di alcune spese inaspettate. Esso ti permetterebbe di usufruire immediatamente della somma di denaro mensilmente accantonata dallo stipendio o dalla pensione.
2. Investimenti di breve termine:
rappresentano una valida alternativa al conto corrente. Il vantaggio, rispetto al conto corrente, risiede nel rendimento maturato in un arco temporale relativamente limitato.
3. Credit Lombard:
una delle soluzioni più innovative è costituita dal Credit Lombard. Si tratta di un’apertura di credito senza costi di attivazione e di mantenimento, con un tasso di interesse molto basso applicato solo in caso di utilizzo e per le liquidità effettivamente utilizzate in caso di imprevisto. I vantaggi derivati sarebbero principalmente due:
- i tuoi risparmi, invece che restare passivamente immobili sul conto corrente o venire impiegati per investimenti a breve termine, potranno essere messi nella condizione di lavorare in maniera assai più efficace. In questo modo i tuoi progetti di vita potranno essere realizzati con maggiore celerità.
- la possibilità di assicurarti una riserva decisamente più elevata grazie alla garanzia ricavata dagli stessi investimenti. Su una somma di 90.000 euro di investimenti, per esempio, potresti richiedere e ottenere, previa valutazione della banca, fino ad un massimo di 58.500 euro di Credit Lombard. Si tratta di un vantaggio davvero considerevole!