In questi mesi si è tornato a parlare dell’inflazione, dell’aumento generalizzato dei prezzi, della svalutazione dei risparmi, degli stipendi e delle pensioni. Con il presente articolo voglio affrontare questo delicato tema e rispondere alla domanda che tanti risparmiatori si pongono: “come posso difendermi dall’inflazione?”.
Prima di entrare nel merito dell’argomento è doveroso, innanzitutto, rispondere ad altri interrogativi:
- Cos’è l’inflazione?
- Perché aumentano i prezzi?
- Quali sono gli effetti sui risparmiatori?
Cos’è l’inflazione?
Sicuramente ti sarà capitato di recarti al supermercato per fare la spesa e di notare con stupore come uno o più prodotti abbiano un prezzo più elevato rispetto a quanto ti aspettassi. Per esempio, fino a non molto tempo fa, con 1 euro potevi acquistare 1 kg di pasta.
Oggi, invece, il suo prezzo medio è di circa 1,40 euro. Se con 100 euro compravi 100 kg di pasta, adesso con lo stesso importo ne acquisti poco più di 71 kg, cioè quasi 30 kg in meno. Immagina, adesso, che questo aumento non sia limitato alla sola pasta ma a tanti altri prodotti: ed eccoti spiegata l’inflazione!
Il termine “inflazione” indica un aumento generale dei prezzi di beni e servizi. Bisogna precisare che, nei mercati, si verificano continuamente delle oscillazioni dei prezzi: alcuni prodotti fanno registrare un aumento, altri invece si mantengono stabili, mentre altri ancora vedono una diminuzione del loro prezzo.
Si può parlare d’inflazione quando vi è un evidente e prolungato aumento complessivo dei prezzi che non sia limitato alle singole voci di spesa. Questo fenomeno ha un impatto importante sul potere d’acquisto delle famiglie e sull’andamento dell’economia perché fa aumentare il costo della vita.
Perché aumentano i prezzi?
L’aumento generale dei prezzi può essere determinato da diversi fenomeni.
Uno di questi è l’eccesso di domanda. In economia l’offerta indica la disponibilità totale di beni e servizi presenti sul mercato. La domanda, invece, denota la richiesta di questi beni da parte delle famiglie, delle aziende e dello Stato.
Quando l’offerta supera la domanda i prezzi tendenzialmente scendono.
Quando, viceversa, è la domanda a superare l’offerta, i prezzi fanno registrare un aumento.
Un altro motivo che spiega l’incremento dei prezzi è dato dal rincaro dei costi di produzione (del lavoro, dei trasporti e delle materie prime). Inevitabilmente, l’aumento di questi costi ha un impatto significativo sul prezzo di vendita al dettaglio e a farne le spese è innanzitutto il consumatore.
In tal senso, un esempio attuale eclatante è fornito dall’aumento del prezzo delle materie prime ed in modo particolare del gas.
Quali sono gli effetti sui risparmiatori?
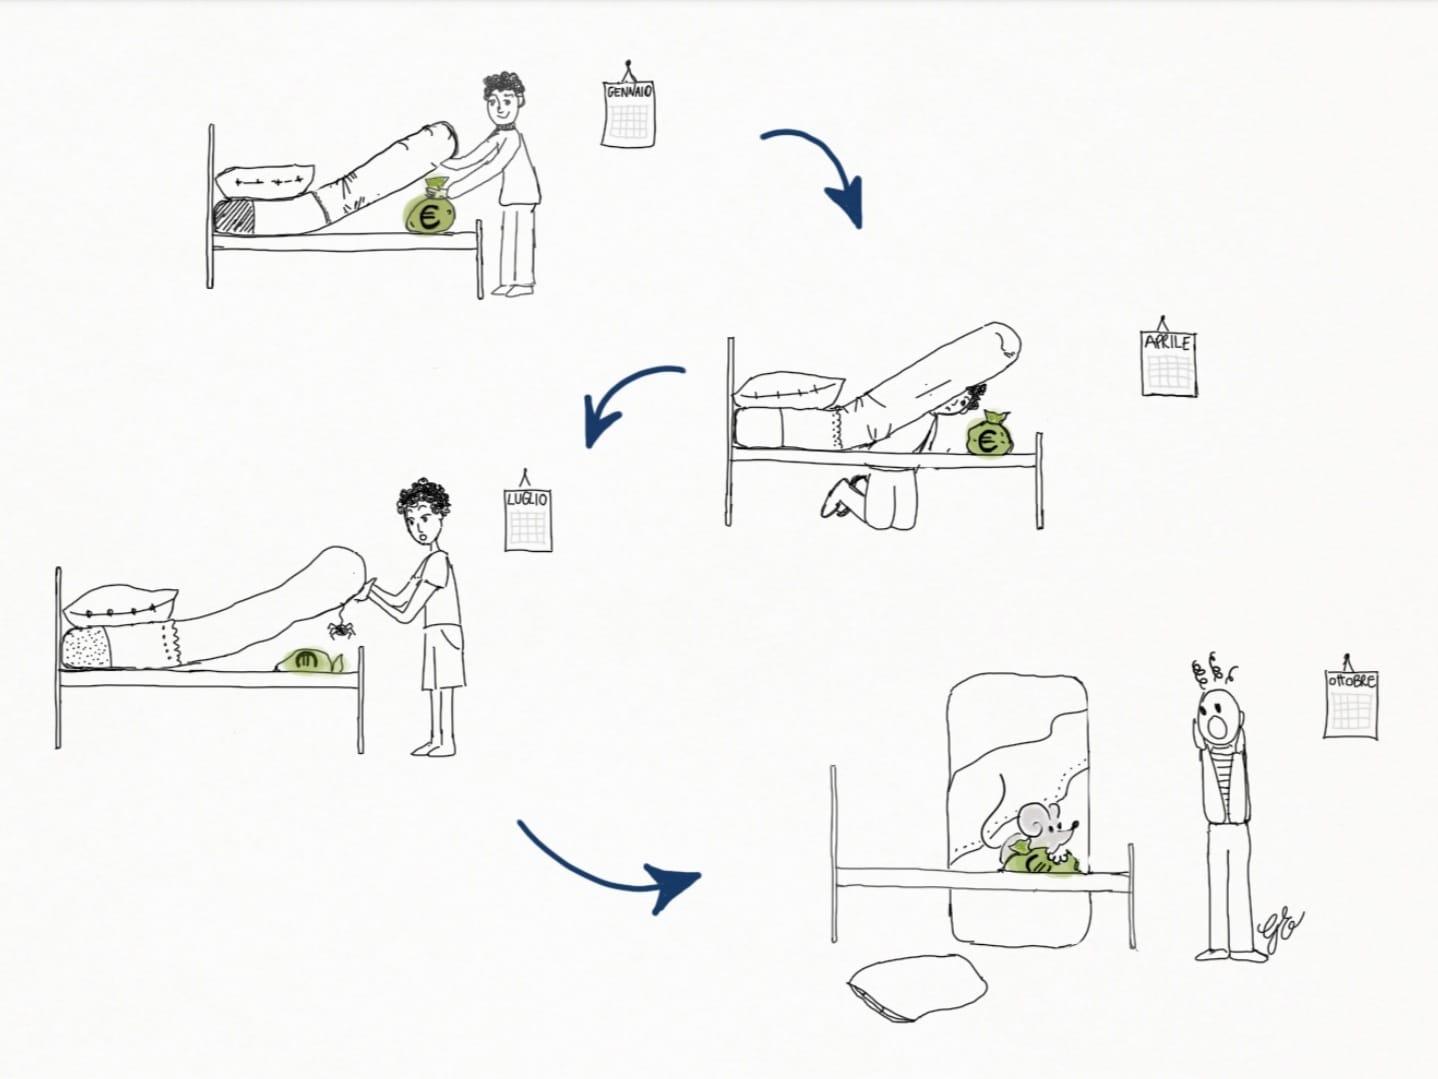
L’inflazione ha un effetto devastante sui soldi depositati sul tuo conto corrente:
come un topolino rosicchia lentamente i risparmi che hai accumulato con sacrificio negli anni.
Ciò avviene anche per un fattore comportamentale fondamentalmente sbagliato, legato ad una cattiva Educazione Finanziaria. Non è un caso che, su questo tema, le classifiche europee vedono il nostro Paese, ogni anno, occupare impietosamente le ultime posizioni.
Sebbene sia molto importante, infatti, assumere dei comportamenti orientati al risparmio, essi purtroppo, da soli, non bastano ad impedire che i soldi vengano erosi dall’aumento dei prezzi. Il valore del denaro lasciato immobile su un conto corrente è destinato con il tempo a “crollare”. Pur vedendo infatti la stessa cifra, il valore dei tuoi soldi non sarà più lo stesso.
Un esempio incredibile è arrivato dal Venezuela, dove l’inflazione, nel 2018, ha raggiunto livelli talmente elevati al punto che le banconote, oramai prive di qualsiasi valore, sono state utilizzate dai cittadini come carta per realizzare borse ed altri oggetti.
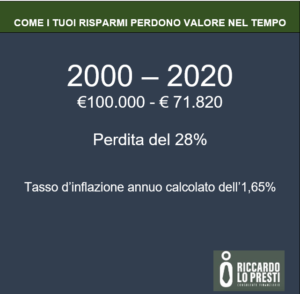
Poniamo adesso il caso che nel 2000 tu abbia depositato sul conto corrente una somma pari a 100.000 euro? A distanza di 20 anni, quindi nel 2020, calcolando un tasso d’inflazione dell’1,65% annuo, lo stesso importo ha subito una perdita del 28% trasformando il valore reale di quei 100.000 euro in 71.820 euro.
L’esempio appena riportato fa riferimento ad un tasso d’inflazione relativamente basso o comunque decisamente inferiore a quello attuale. Nell’agosto del 2022, infatti, esso ha raggiunto il 9,1%. Che cosa potrebbe succedere ai tuoi risparmi se questi numeri restassero invariati?
Come puoi difenderti dall’inflazione?
La soluzione per tutelarti dalla svalutazione dei tuoi risparmi è l’investimento: mettere i tuoi soldi nella condizione di generare un rendimento è un ottimo modo per compensare, nel tempo, gli effetti devastanti dell’inflazione.
Inoltre, un investimento correttamente pianificato è l’unica strada che ti consentirà di raggiungere gli obiettivi che ti eri prefissato.
I consigli che ti do, dunque, possono essere sintetizzati in questi tre punti:
- risparmia una parte delle tue entrate mensili;
- lascia sul tuo conto corrente solo il necessario per le spese ordinarie ed una riserva per gli imprevisti, poi investi la parte restante su un portafoglio diversificato;
- affidati ad un bravo consulente finanziario.
Spero che questo articolo abbia incontrato il tuo interesse. In merito a questo argomento ho scritto anche una storia. Se non l’hai già fatto puoi leggerla cliccando qui.